Reforma tributaria de Kast: ¿modernización o retroceso?
La reintegración tributaria y la rebaja del impuesto corporativo prometen impulsar la inversión, pero reducen la recaudación y concentran sus beneficios en las rentas del capital.
Firma
Anónimo
Edición
Revisión editorial
Comité editorial CECS
Como parte de su denominado Plan de Reconstrucción Nacional, el Gobierno ha impulsado una reforma tributaria que busca reinstalar la reintegración del sistema y reducir el impuesto de primera categoría desde 27% a 23% en un plazo de cuatro años.
La propuesta ha sido presentada como una herramienta para recuperar inversión, competitividad y crecimiento económico. Sin embargo, detrás de esos objetivos existe una discusión menos visible: cuánto dejará de recaudar el Estado, quiénes recibirán directamente el beneficio tributario y qué consecuencias tendrá esa menor recaudación sobre el financiamiento público.
La reforma, por tanto, no modifica únicamente porcentajes. También redefine cómo se distribuye la carga tributaria entre empresas, propietarios y el resto de la sociedad.
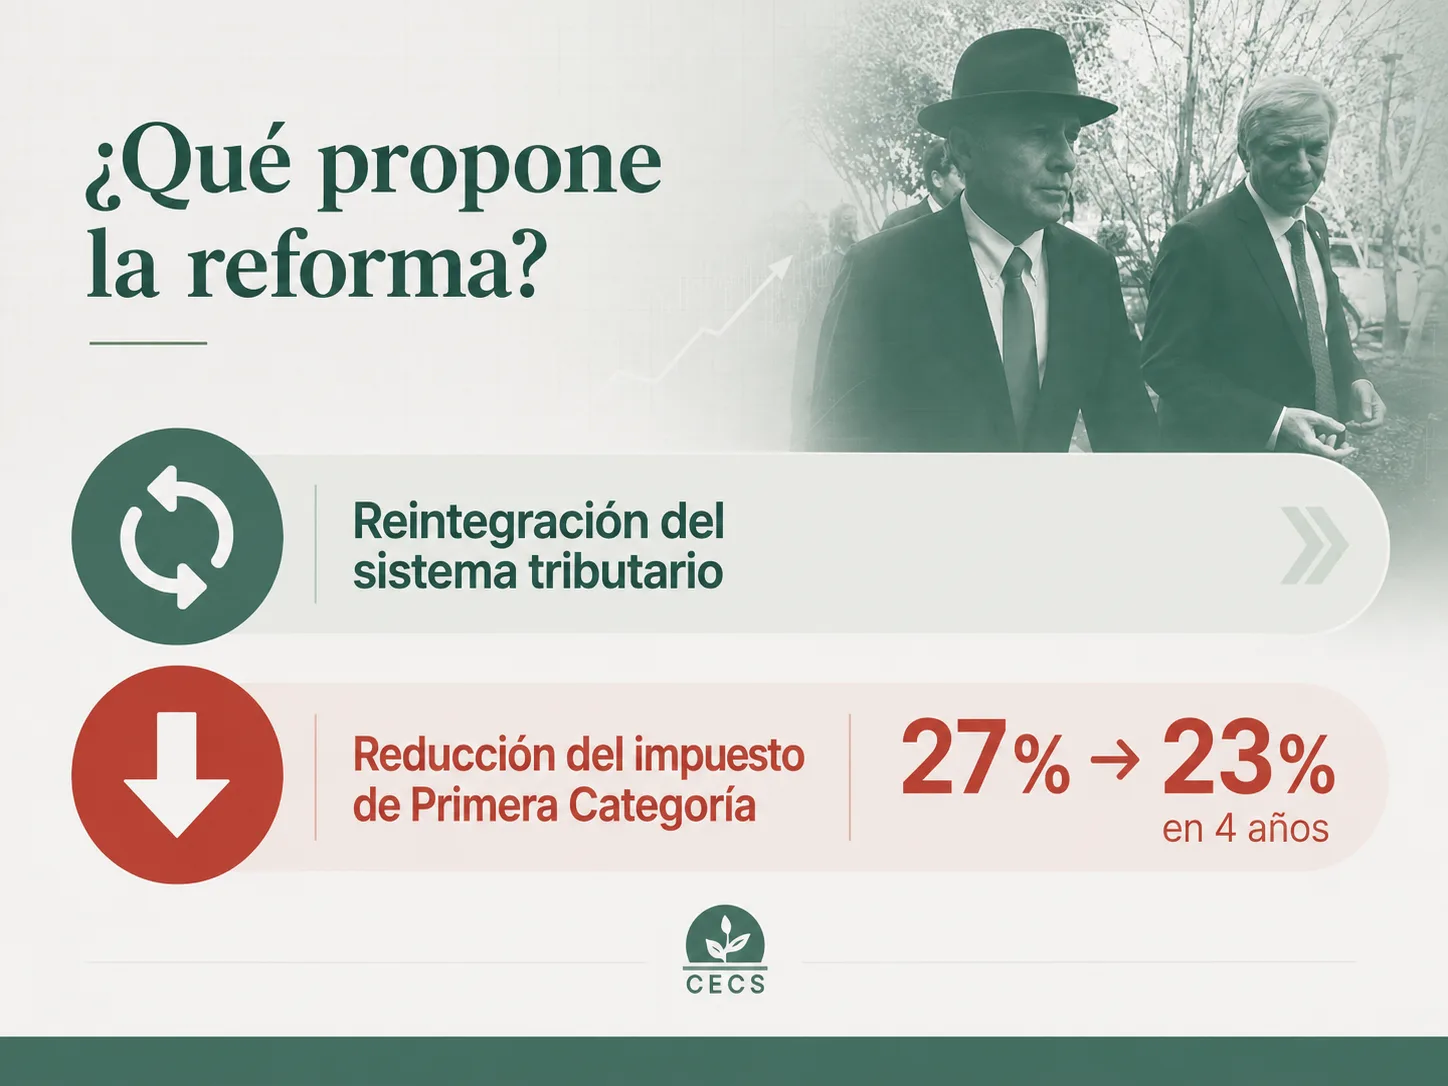
¿Qué propone la reforma?
La propuesta se sostiene principalmente sobre dos modificaciones: la reintegración del sistema tributario y la reducción gradual del impuesto de primera categoría.
La reintegración permite que los propietarios de las empresas utilicen el 100% del impuesto pagado por la sociedad como crédito al momento de calcular sus impuestos personales. A ello se suma la reducción de la tasa corporativa desde 27% a 23%, disminuyendo directamente la carga tributaria sobre las utilidades empresariales.
Desde la perspectiva del Gobierno, ambas medidas permitirían mejorar los incentivos a la inversión y recuperar dinamismo económico. Sin embargo, los efectos inmediatos son más concretos: quienes reciben utilidades empresariales pagan menos y el Estado recauda menos.
Integrado, semiintegrado y desintegrado
Para entender por qué la reintegración es relevante hay que observar cómo funcionan los distintos sistemas tributarios.
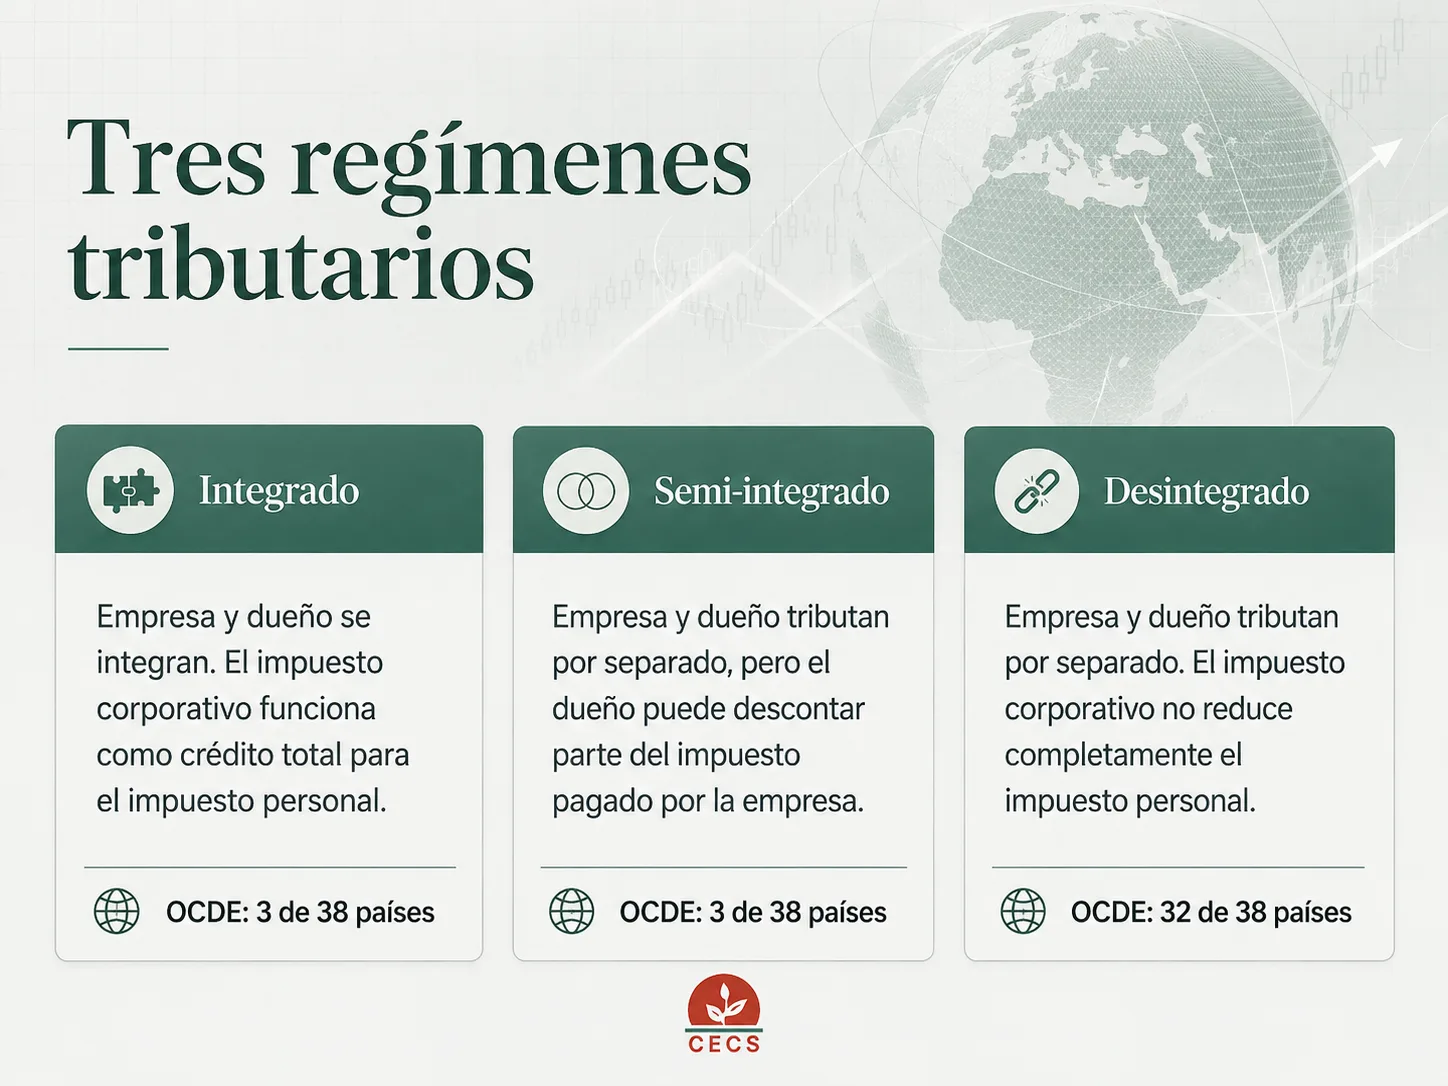
En un sistema integrado, el impuesto pagado por la empresa puede utilizarse completamente como crédito contra los impuestos personales de sus propietarios. En un sistema semiintegrado, como el que actualmente opera para determinadas empresas en Chile, ese crédito es parcial. En un sistema desintegrado, empresa y propietario tributan separadamente.
Esta diferencia puede parecer estrictamente técnica, pero determina cuánto termina aportando efectivamente al Estado quien recibe utilidades empresariales.
La discusión también resulta relevante desde una perspectiva internacional. La idea de que la reintegración representa necesariamente una modernización del sistema debe contrastarse con la existencia de numerosos países desarrollados que mantienen esquemas donde empresa y propietario tributan de manera separada.
¿Quién se beneficia?
Una reducción del impuesto corporativo beneficia a todas las empresas que se encuentren afectas a esa tasa, pero sus efectos no se distribuyen necesariamente de manera uniforme.
Quienes poseen una mayor participación en grandes empresas y reciben mayores cantidades de utilidades son también quienes pueden obtener un beneficio absoluto mayor a través de una reducción de la carga tributaria y de la posibilidad de utilizar completamente como crédito el impuesto pagado por la empresa.
Por eso resulta importante distinguir la situación de las grandes sociedades respecto de las pequeñas y medianas empresas. Las pymes ya cuentan con regímenes y tasas tributarias diferenciadas, por lo que presentar una reducción general de la tributación corporativa como una política dirigida principalmente hacia ellas puede ocultar quiénes obtendrán el mayor beneficio económico.
El debate deja entonces de ser simplemente entre “más impuestos” o “menos impuestos”. La pregunta relevante es qué sectores reciben la mayor parte del alivio tributario y cuánto deja de ingresar al Estado como consecuencia.
Una reforma tributaria no solo determina cuánto se recauda. También determina quién contribuye más y quién contribuye menos.
El costo para el Estado
Toda reducción tributaria tiene un costo fiscal. Cuando el Estado disminuye permanentemente los impuestos que recauda, debe compensar esa diferencia mediante mayor crecimiento económico, nuevas fuentes de ingresos, reducción del gasto o endeudamiento.
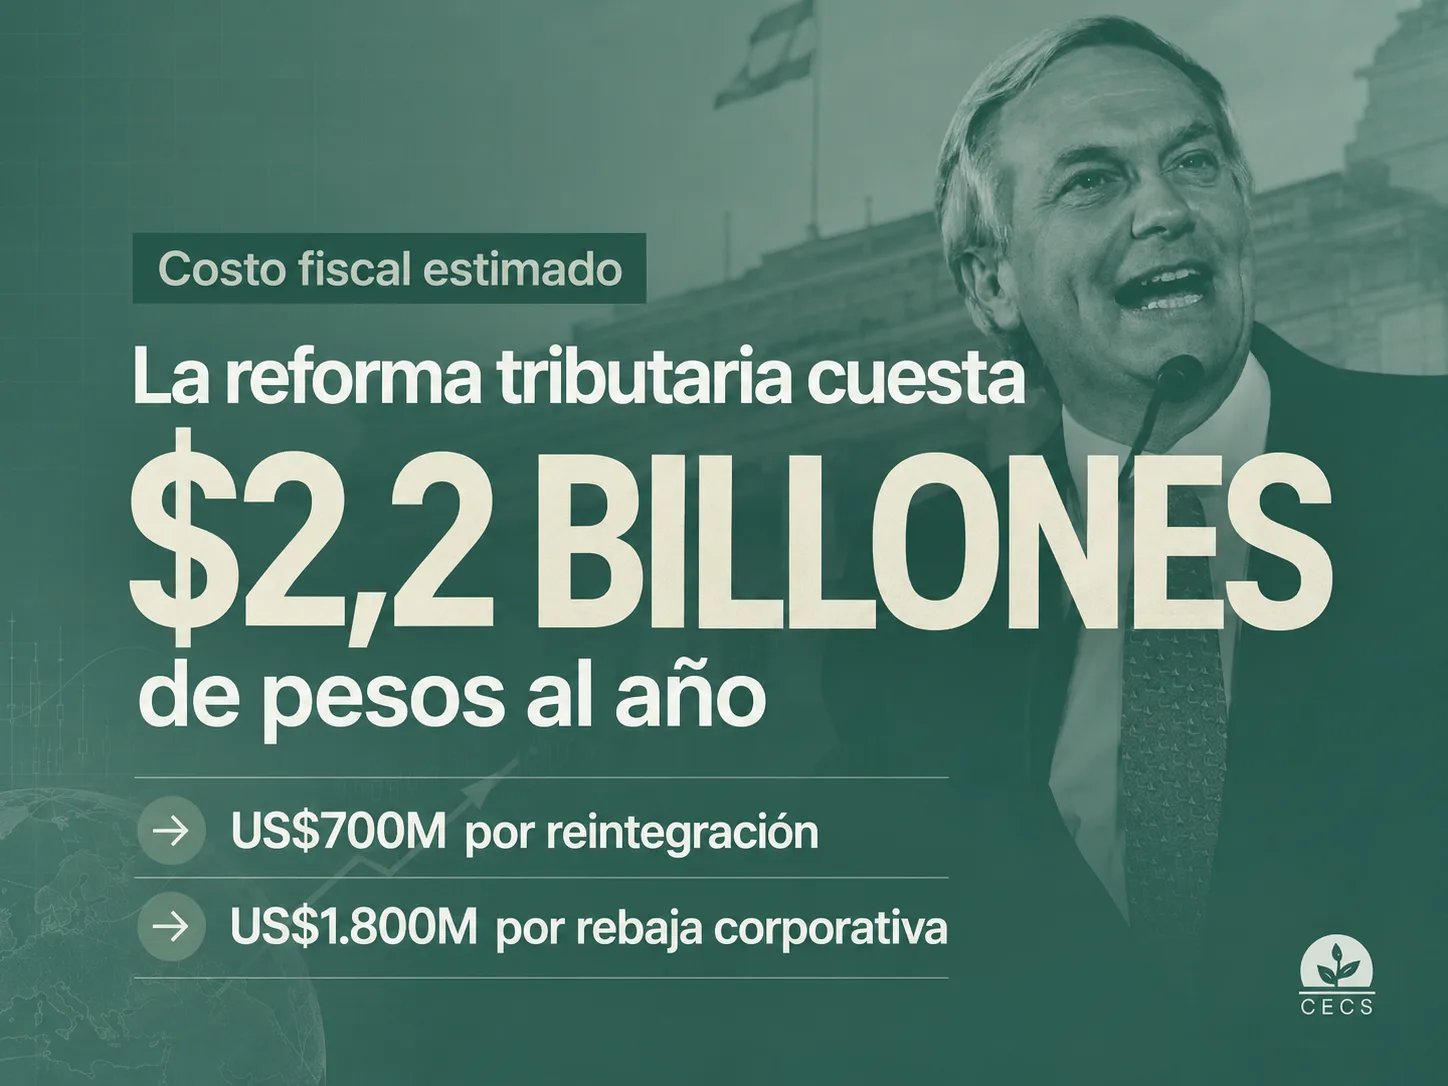
Según las estimaciones utilizadas en el material de esta publicación, la combinación entre reintegración y reducción de la tasa corporativa podría representar un costo fiscal anual del orden de los billones de pesos.
La magnitud importa porque esos recursos forman parte de la capacidad que tiene el Estado para financiar políticas públicas. Por ello, evaluar la reforma únicamente por los incentivos que genera para la inversión deja fuera una parte fundamental de la ecuación: los recursos que ya no estarán disponibles para otras prioridades.
¿Qué significa una cifra de esa magnitud?
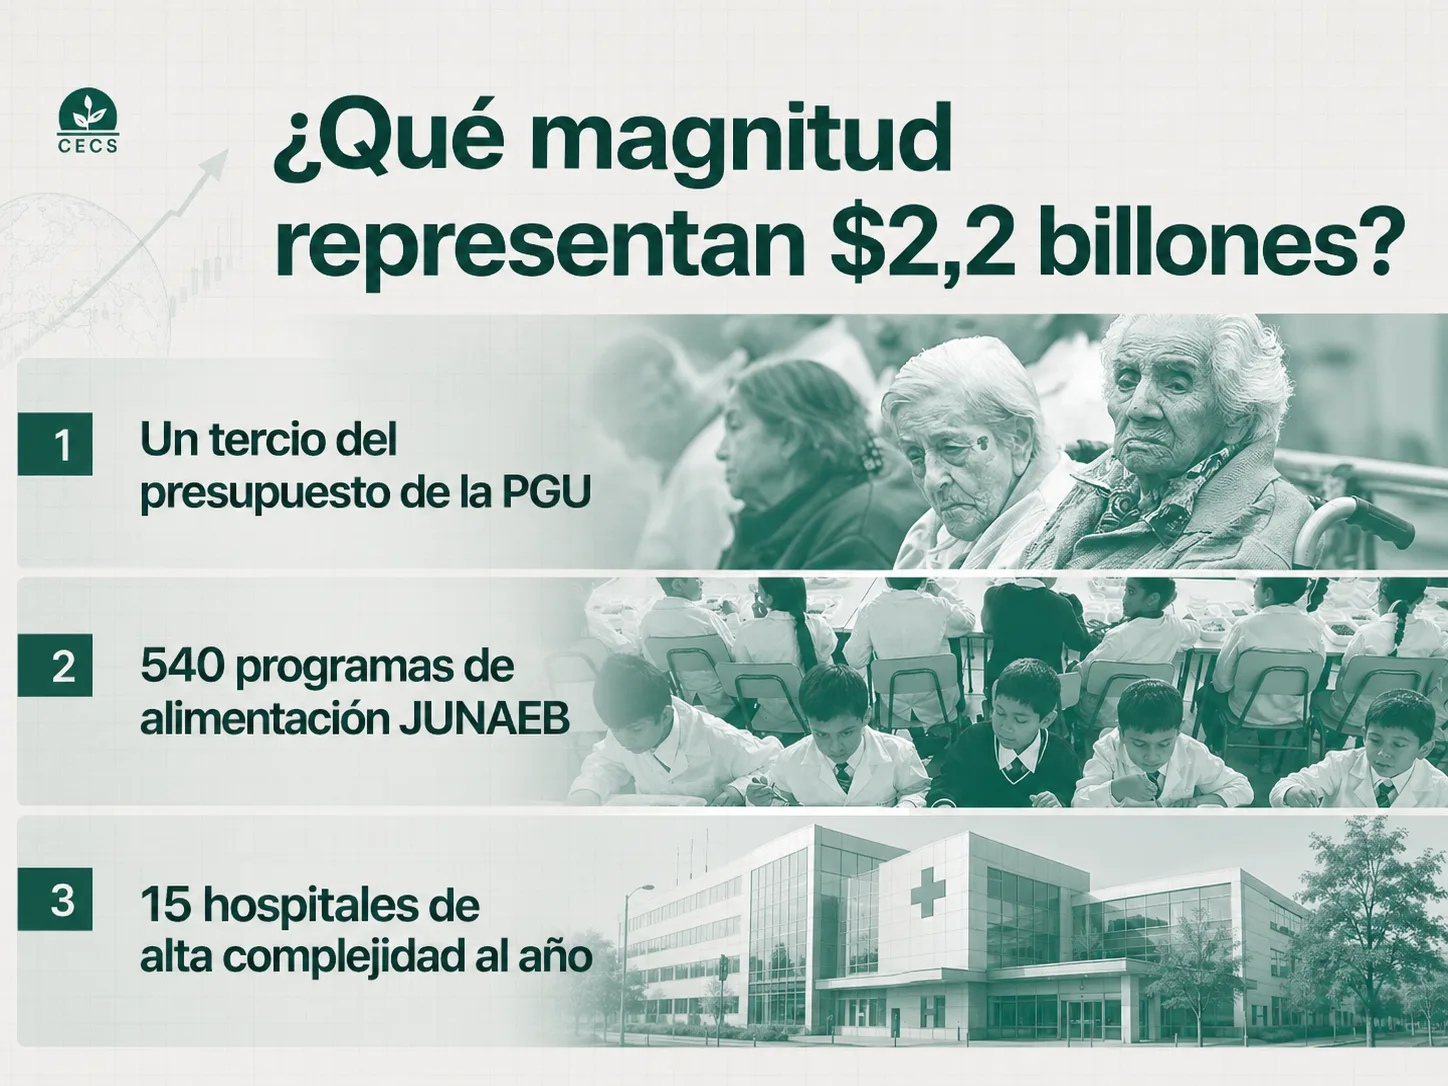
Hablar de billones de pesos puede resultar abstracto. Una forma de dimensionar esos recursos consiste en compararlos con otras áreas del presupuesto público.
El material original los relaciona con programas como la Pensión Garantizada Universal, alimentación escolar e infraestructura hospitalaria. La comparación no significa que una rebaja tributaria implique automáticamente eliminar esos programas, pero sí permite visualizar la magnitud de los recursos fiscales involucrados.
Cada disminución permanente de la recaudación reduce el margen disponible para financiar otras políticas o exige buscar recursos en otra parte del presupuesto.
La promesa del crecimiento
La defensa económica de la reforma se sostiene en una premisa conocida: reducir impuestos sobre las empresas debería mejorar la rentabilidad de las inversiones y, con ello, estimular nuevos proyectos, empleo y crecimiento.
El problema es que existe una diferencia temporal entre ambos efectos. La reducción de la recaudación ocurre desde la aplicación de la medida; el crecimiento adicional que supuestamente compensará esa pérdida depende de decisiones futuras de inversión y de múltiples variables económicas que el Gobierno no controla completamente.
Por eso resulta insuficiente evaluar la reforma únicamente desde la posibilidad de que aumente la inversión. También es necesario preguntarse cuánto crecimiento adicional sería necesario para compensar la pérdida de ingresos y qué ocurre con las cuentas fiscales si esa expansión no alcanza las expectativas.
La discusión no consiste en negar la importancia de la inversión privada. Consiste en determinar cuánto está dispuesto a sacrificar el Estado en ingresos presentes a cambio de una expectativa de crecimiento futuro.
¿Modernización o retroceso?
Calificar la reforma como modernización o retroceso depende, en gran medida, del criterio utilizado para evaluarla.
Si la prioridad es reducir la tributación sobre las empresas y sus propietarios, la reintegración y la rebaja corporativa avanzan precisamente en esa dirección. Si el criterio es mantener capacidad recaudatoria y una mayor separación entre la tributación empresarial y personal, la evaluación cambia.
Por ello, la discusión tributaria es también una discusión política. Determinar cuánto deben contribuir las empresas, cuánto deben aportar quienes reciben grandes utilidades y cuánto necesita recaudar el Estado refleja distintas concepciones sobre crecimiento, distribución y financiamiento público.
Lo importante es que estas decisiones se discutan mostrando tanto los beneficios esperados como sus costos. Una reforma tributaria no debería evaluarse solamente por cuánto dinero deja en manos privadas, sino también por cuánto deja de ingresar al Estado y qué espera obtener la sociedad a cambio.
La pregunta de fondo
La reforma promete que una menor tributación permitirá aumentar inversión y crecimiento. Al mismo tiempo, genera un beneficio inmediato para quienes pagan impuestos sobre utilidades empresariales y un costo inmediato para la recaudación pública.
El debate, entonces, no debería limitarse a decidir si los impuestos son altos o bajos. La pregunta más relevante es si la reducción propuesta generará suficientes beneficios económicos y sociales para justificar los recursos fiscales que el Estado dejará de percibir.
Y, sobre todo, quién recibe primero los beneficios y quién asume el riesgo si las expectativas de crecimiento no se cumplen.